여행자보험비교 전에 확인할 5가지 돈의 기준
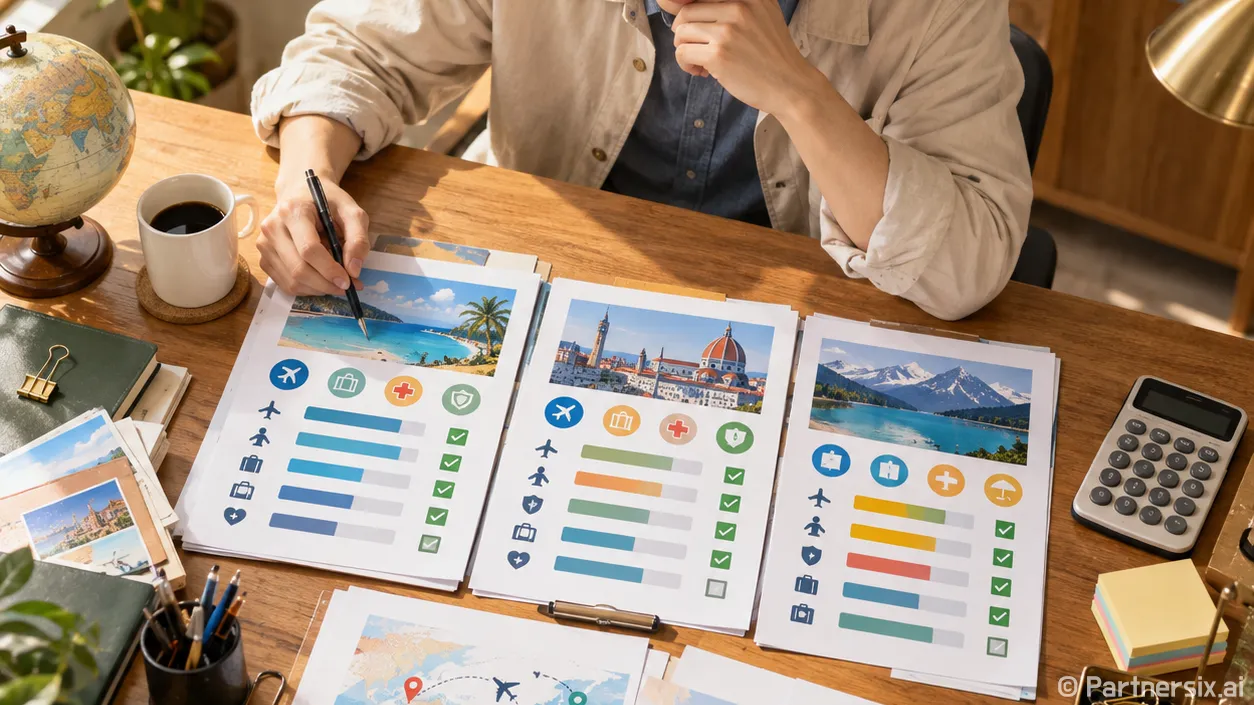
가계부를 10년 넘게 쓰다 보니 여행 준비 비용에서도 자주 놓치는 칸이 보입니다. 항공권과 숙소는 며칠씩 비교하면서 여행자보험은 출발 전날 가장 싼 상품을 고르는 경우가 많더라고요. 보험료가 몇천 원 차이 나는 건 눈에 잘 띄지만, 사고가 났을 때 내가 부담할 금액은 화면 깊숙이 숨어 있습니다. 여행자보험비교를 할 때 저는 보험료 옆에 보장 내용도 함께 적습니다.
1. 여행 날짜와 사람부터 똑같이 맞추기
보험료를 비교하기 전에 여행 국가, 출발과 귀국 시각, 가입자의 나이와 인원을 같게 입력합니다. 하루 차이나 나이 조건 때문에 가격이 달라질 수 있어서예요. 경유지나 현지에서 할 활동도 확인합니다. 스쿠버다이빙이나 스키처럼 사고 위험이 큰 활동은 상품에 따라 보장 제한이 있을 수 있으니, 계획이 있다면 가입 전에 약관을 읽어야 합니다.
가족 여행이라면 총보험료만 보지 않고 한 사람씩 어떤 보장을 받는지도 확인합니다. 특히 아이와 부모의 보장 금액을 같은 줄에 적어 두면 빠진 항목이 눈에 들어옵니다. 외교부 해외안전여행 안내도 보험사마다 판매 상품과 특약이 다를 수 있다고 설명합니다.
2. 병원비는 상해와 질병을 따로 보기
여행지에서 넘어져 다친 경우와 갑자기 아픈 경우는 보장 항목이 다릅니다. 그래서 해외 상해의료비와 해외 질병의료비 한도를 각각 봅니다. 한쪽만 넉넉하고 다른 쪽은 낮은 상품도 있을 수 있거든요. 한도 숫자와 함께 자기부담금, 보상하지 않는 치료, 현지 병원 이용 후 청구 방법까지 확인해야 실제 부담을 가늠할 수 있습니다.
예를 들어 비교 화면에 두 상품의 보험료가 9천 원과 1만 3천 원으로 나온다고 해볼게요. 이 숫자는 설명을 위한 예시입니다. 4천 원을 아끼는 대신 필요한 해외 질병의료비 보장이 빠진다면 제 가계부에는 싼 선택으로 기록하기 어렵습니다. 반대로 여행 계획에 필요하지 않은 특약을 잔뜩 더할 이유도 없습니다. 현지 치료나 이송이 필요한 상황을 대비해 구조·송환비용의 포함 여부와 지급 조건도 함께 살핍니다.
3. 이미 가진 보험과 겹치는지 확인하기
여행사 예약 상품이나 카드 서비스에 여행 관련 보험이 포함됐다는 문구를 보면 든든합니다. 그런데 보장 기간과 금액, 실제 가입 대상자를 확인하기 전에는 내 보험으로 계산하지 않습니다. 가입 내역이나 보험증권을 열어 해외 의료비, 휴대품 손해, 항공기 지연 항목이 있는지 적어 보면 새로 필요한 보장이 보입니다.
기존 실손의료보험에 가입했다면 여행자보험의 국내 치료비 특약도 확인할 부분입니다. 같은 의료비를 여러 보험에 청구한다고 실제 지출액보다 더 받는 것은 아닙니다. 그렇다고 국내 실손보험이 있으니 해외 의료비 보장은 필요 없다고 넘겨짚어서도 안 됩니다. 두 보장의 적용 범위가 다를 수 있으므로 가입한 보험의 약관을 기준으로 봐야 합니다. 저는 중복 여부를 확인한 뒤 부족한 칸에 보험료를 씁니다.
4. 휴대품과 항공 지연은 지급 조건까지 읽기
휴대품 손해 한도가 크면 휴대전화를 잃어버려도 전액 받을 것처럼 느껴집니다. 하지만 외교부 해외안전여행 안내에는 휴대품 손해를 ‘분실 제외’로 표시한 특약이 소개돼 있습니다. 도난과 단순 분실을 구분하고, 물건 한 개당 한도와 자기부담금도 살펴야 합니다. 총한도가 100만 원이어도 물건별 한도가 더 낮다면 비싼 기기 한 대의 손해를 모두 메우기는 어려울 수 있어요. 숫자는 상품마다 다르니 약관에 적힌 금액으로 확인합니다.
항공기 지연도 ‘지연 보장’ 네 글자만으로는 부족합니다. 몇 시간부터 대상인지, 정해진 금액을 지급하는지, 지연 때문에 새로 쓴 식비나 숙박비를 영수증 기준으로 보상하는지에 따라 쓸모가 달라집니다. 여행 일정이 빡빡하다면 항공사에서 발급받는 지연 확인서와 추가 지출 영수증을 어떻게 챙길지도 미리 알아 두는 편이 마음이 편합니다. 한국소비자원은 위탁수하물 피해가 생기면 공항의 항공사 데스크에서 피해 사실 확인서를 발급받으라고 안내합니다.
5. 보험료와 남을 부담을 한 줄에 적기
마지막 비교는 복잡한 표가 없어도 됩니다. 후보 상품 두세 개를 놓고 보험료, 해외 상해·질병의료비, 구조·송환비용, 휴대품의 물건별 한도와 자기부담금, 항공 지연 조건을 같은 순서로 적습니다. 보험다모아에서 보험료와 상품을 비교한 다음, 마음에 드는 상품의 약관에서 빠진 조건을 확인하는 식입니다. 실제 보험료는 여행 일정과 가입 조건에 따라 달라집니다.
제 기준은 보험료를 무조건 줄이는 것도, 모든 특약을 넣는 것도 아닙니다. 가족 두 명의 보험료가 각각 4천 원씩 차이 나면 총 8천 원입니다. 그 돈으로 보완되는 보장이 우리 여행에 필요한지 따져 보는 거죠. 여행 예산에는 작은 돈이지만, 사고가 난 뒤 가계부에 남을 지출까지 생각하면 꽤 중요한 선택입니다. 죄책감 없이 여행을 즐기려고 드는 보험이니, 필요한 위험을 편안한 수준으로 덜어 주는 상품이면 충분하다고 생각합니다.