적금 오래 유지하는 5가지 생활 예산법
얼마 전 10년 넘게 쓴 가계부를 다시 넘겨보다가 조금 웃었습니다. 월급이 크게 오른 해보다, 작은 적금을 끊지 않고 버틴 해의 잔고가 더 단단했거든요. 적금은 대단한 투자 상품이라기보다 매달 돈이 어디로 흐르는지 붙잡아 주는 장치에 가깝습니다. 그래서 금리만 보고 시작하면 금방 지치고, 생활비 흐름에 맞춰 잡으면 의외로 오래 갑니다.
1. 적금 금액은 의지가 아니라 고정비 뒤에 남는 돈으로 잡기
가계부를 오래 쓰며 가장 많이 본 실패 패턴은 첫 달부터 너무 크게 넣는 것입니다. 월급 280만 원에 적금 100만 원을 넣겠다고 정하면 멋있어 보이지만, 월세·관리비·보험료·교통비·통신비가 150만 원이라면 남는 돈은 30만 원입니다. 식비와 경조사비까지 들어오면 결국 카드값으로 버티게 됩니다.
저는 적금 가능 금액을 이렇게 봅니다. 월급에서 고정비를 빼고, 최근 3개월 평균 생활비를 뺀 뒤, 남는 금액의 60~70%만 적금으로 잡습니다. 예를 들어 월급 300만 원, 고정비 130만 원, 생활비 평균 95만 원이라면 남는 돈은 75만 원입니다. 여기서 45만~50만 원 정도가 현실적인 적금선입니다.
2. 한 통장에 몰지 말고 목적별로 쪼개기
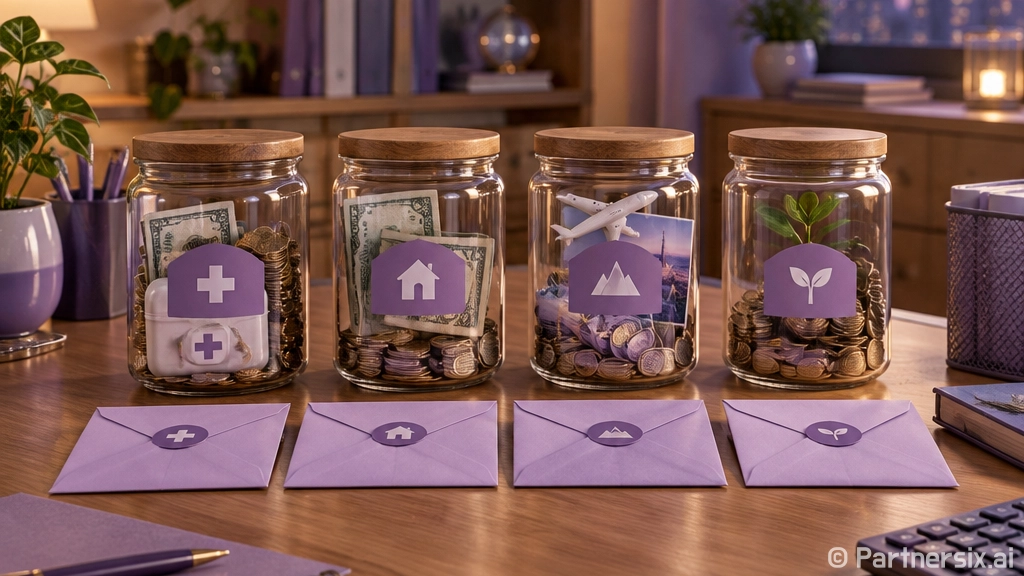
적금 하나에 80만 원을 넣는 것보다 30만 원, 20만 원, 10만 원처럼 나누는 쪽이 생활에는 더 편했습니다. 이유는 단순합니다. 갑자기 돈이 필요할 때 전체를 깨지 않아도 되기 때문입니다. 특히 명절, 자동차 보험, 여행, 이사처럼 이미 올 것이 뻔한 지출은 따로 모아두면 마음이 훨씬 덜 흔들립니다.
- 비상금 적금: 매달 10만~20만 원
- 연간 지출 적금: 자동차 보험, 명절, 재산세처럼 날짜가 있는 비용
- 목표 적금: 여행, 가전 교체, 공부비처럼 쓰임이 분명한 돈
- 장기 습관 적금: 금액은 작아도 절대 끊지 않는 돈
이렇게 나누면 적금이 답답한 족쇄가 아니라 생활을 미리 준비하는 칸막이가 됩니다. 저는 연간 지출용 적금을 만든 뒤부터 1월과 9월 카드값이 확 줄었습니다. 소비를 줄인 게 아니라, 이미 예상된 돈을 미리 나눠둔 효과였습니다.
3. 금리보다 해지 가능성을 먼저 보기
물론 금리는 중요합니다. 그런데 0.3%포인트 더 높은 상품을 찾아 가입해도 중간에 깨면 체감 이득은 거의 사라집니다. 1년 동안 월 50만 원씩 넣는 적금에서 금리 차이 0.3%포인트는 세후로 보면 커피 몇 잔 정도 차이인 경우가 많습니다. 반면 해지하면 습관이 끊기고, 다음 달 예산도 다시 흐트러집니다.
그래서 저는 적금을 고를 때 세 가지를 먼저 봅니다. 자동이체 날짜를 월급 다음 날로 둘 수 있는지, 중도해지 없이 일부 금액을 따로 운영할 수 있는지, 우대조건이 내 생활과 맞는지입니다. 급여이체, 카드 실적, 앱 출석 같은 조건이 붙어 있으면 실제로 해낼 수 있는지 따져봐야 합니다. 조건 맞추려고 불필요한 소비를 하면 적금이 아니라 소비 유도 장치가 됩니다.
4. 적금일 전후 3일 소비를 따로 관리하기
가계부를 쓰다 보면 돈이 새는 시기가 보입니다. 제 경우 적금 자동이체가 빠진 직후 3일 동안 배달, 편의점, 온라인 쇼핑이 늘었습니다. 통장 잔액이 줄어든 걸 보고 괜히 답답해져서 작은 보상 소비를 한 겁니다. 금액은 8천 원, 1만 2천 원처럼 작았지만 한 달에 5번이면 5만 원이 넘습니다.
그래서 적금일 전날에는 냉장고에 있는 식재료를 확인하고, 자동이체 다음 날에는 카드 앱을 열어 남은 생활비만 확인합니다. 아주 사소하지만 효과가 있습니다. 적금은 넣는 날보다 넣은 뒤의 소비가 더 중요할 때가 많습니다. 돈을 모았다는 기분 때문에 오히려 지갑이 느슨해지는 날을 조심해야 합니다.
5. 실패한 달을 벌칙처럼 다루지 않기
적금은 매달 완벽해야만 성공하는 방식이 아닙니다. 병원비가 나가고, 가족 행사도 생기고, 갑자기 세탁기가 고장 날 수 있습니다. 그런 달에 무리해서 적금을 유지하면 다음 달 카드값으로 밀려옵니다. 저는 이런 상황을 겪은 뒤 적금에도 완충 구간이 필요하다고 생각하게 됐습니다.
생활형 적금 규칙
- 3개월 평균 생활비보다 15% 이상 초과한 달은 증액하지 않는다.
- 비상 지출이 생긴 달은 목표 적금보다 비상금 회복을 먼저 둔다.
- 적금을 깼다면 이유를 가계부에 한 줄만 적고 다음 달에 다시 시작한다.
- 금액을 줄이더라도 자동이체 자체는 유지한다.
특히 마지막 규칙이 꽤 중요했습니다. 50만 원을 못 넣는 달에 10만 원이라도 넣으면 습관은 남습니다. 반대로 한 번 완전히 멈추면 다시 시작하는 데 생각보다 큰 마음이 필요합니다. 적금은 숫자 싸움이기도 하지만, 반복을 끊지 않는 심리 싸움이기도 합니다.
내 생활에 맞는 적금이 오래 간다
적금은 나를 몰아붙이는 도구가 아니라 내 생활을 덜 흔들리게 만드는 장치여야 합니다. 월급이 들어오고, 고정비가 빠지고, 식비와 교통비가 움직이는 흐름 안에서 무리 없는 금액을 찾는 게 먼저입니다. 남들이 얼마 넣는지는 참고만 하고, 내 가계부에서 실제로 버틸 수 있는 금액을 보는 편이 훨씬 정확합니다.
저는 지금도 적금 금액을 정할 때 가장 먼저 지난 3개월 가계부를 봅니다. 그 안에 내 소비의 성격이 다 들어 있습니다. 자주 흔들리는 지출, 줄여도 괜찮은 지출, 줄이면 삶이 너무 팍팍해지는 지출이 보입니다. 적금은 그 숫자들 사이에서 오래 갈 자리를 잡을 때 가장 힘이 세집니다.